

AI trong ngành ngân hàng không còn là công cụ hỗ trợ đơn thuần. Dữ liệu và trí tuệ nhân tạo đang định hình lại cách ngân hàng vận hành. Đây được xem là cuộc tái cấu trúc lớn nhất của ngành trong nhiều thập kỷ.
Từ quầy giao dịch giấy tờ đến ngân hàng vận hành bằng dữ liệu
Trước đây, giá trị của một ngân hàng gắn với số lượng chi nhánh và quy mô mạng lưới. Hình ảnh quen thuộc là những hàng ghế chờ kín người tại phòng giao dịch. Các tập hồ sơ giấy được chuyển từ bàn này sang bàn khác. Mọi việc chỉ diễn ra trong giờ hành chính. Muốn mở tài khoản hay vay vốn, khách hàng đều phải tới quầy. Họ chờ nhân viên xác minh từng bước.
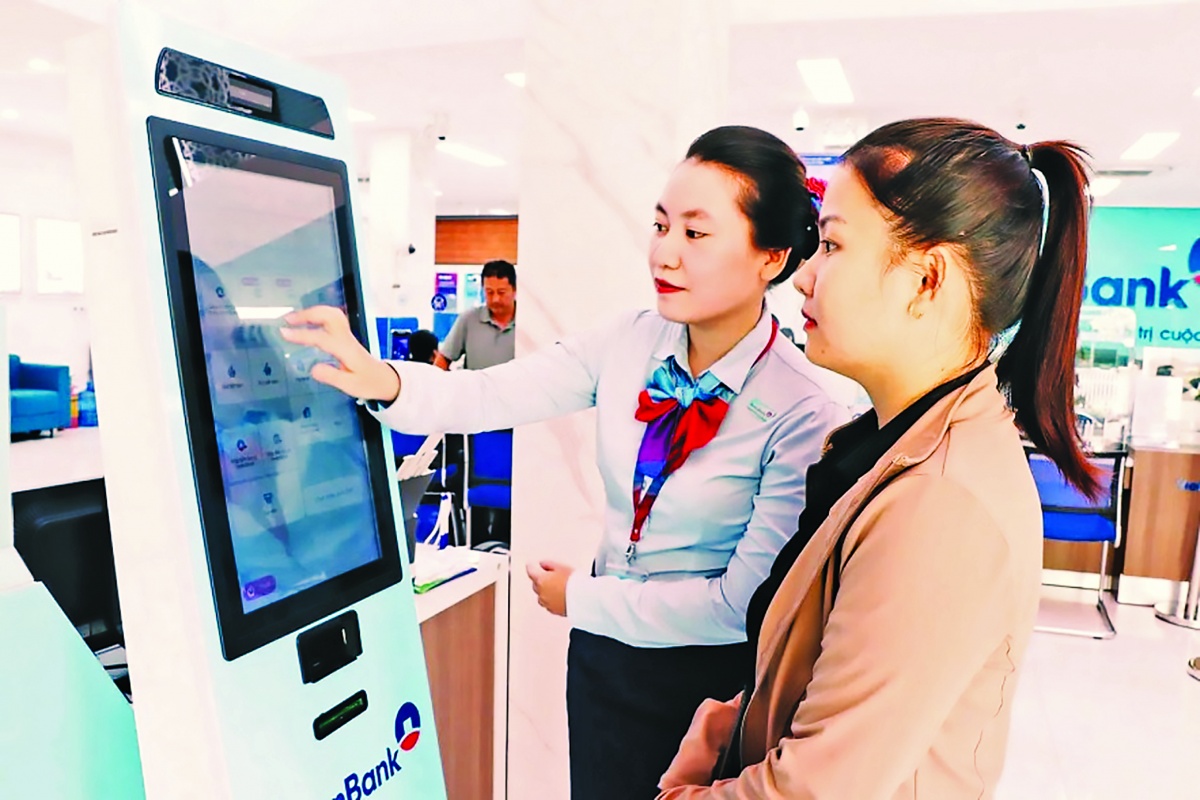
Tuy nhiên, chỉ sau chưa đầy một thập kỷ, bức tranh ấy đã đổi khác. Ngày nay, hàng triệu giao dịch được thực hiện mỗi ngày trên điện thoại. Khách hàng có thể mở tài khoản bằng eKYC và xác thực qua VNeID. Việc chuyển tiền, gửi tiết kiệm hay đăng ký khoản vay đều rất nhanh. Tất cả diễn ra mà không cần đặt chân đến quầy.
Đằng sau thay đổi về trải nghiệm là một chuyển dịch sâu hơn. Trước đây, chuyển đổi số được hiểu là đưa dịch vụ lên môi trường trực tuyến. Nay mục tiêu đã khác. Công nghệ không chỉ thay thế quy trình thủ công. Nó đang tái cấu trúc toàn bộ mô hình hoạt động. Dữ liệu trở thành tài sản chiến lược. AI tham gia vào việc ra quyết định. Hệ thống được thiết kế để chạy theo thời gian thực.
Ông Đào Minh Tú là Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam (VNBA). Theo ông, Việt Nam là một trong những thị trường tài chính số phát triển nhanh nhất Đông Nam Á. Quá trình chuyển đổi số không còn dừng ở số hóa dịch vụ hay thanh toán điện tử. Nó đang mở rộng sang mô hình quản trị, vận hành và cách tương tác với khách hàng. Vì vậy, các ngân hàng ngày càng cạnh tranh bằng trải nghiệm số và tốc độ xử lý dữ liệu. Sản phẩm hay lãi suất không còn là yếu tố duy nhất.
AI trong ngành ngân hàng đã đi sâu tới đâu
Các số liệu tại Ngày chuyển đổi số ngành Ngân hàng 2026 cho thấy tốc độ rất nhanh. Hơn 95% tổ chức tín dụng đã triển khai hoặc xây dựng chiến lược chuyển đổi số. Gần 80% giao dịch tài chính hiện thực hiện trên các nền tảng số. Khoảng 63,42% nghiệp vụ đã cho phép khách hàng làm hoàn toàn trên môi trường số. Con số này tiến gần mục tiêu 70% vào năm 2030.
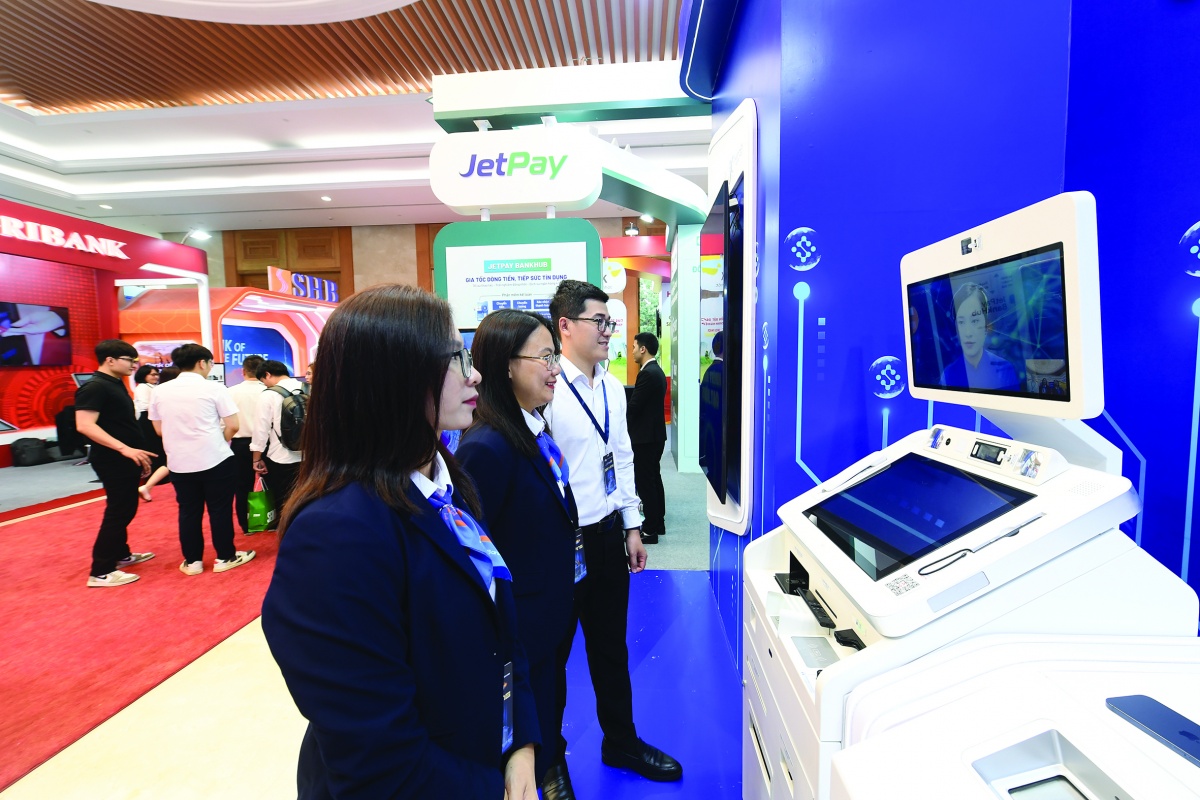
Bên cạnh giao dịch của khách hàng, hoạt động nội bộ cũng đang thay đổi mạnh. Hơn 40% tổ chức tín dụng ứng dụng AI trong chăm sóc khách hàng. Gần 46% dùng AI và Big Data để phân tích dữ liệu và cảnh báo gian lận. Ngoài ra, hơn 43% đã triển khai Open API. Hơn 38% ứng dụng RPA để tự động hóa quy trình nghiệp vụ.
| Chỉ số | Tỷ lệ |
|---|---|
| Tổ chức tín dụng đã có chiến lược chuyển đổi số | Hơn 95% |
| Giao dịch tài chính thực hiện trên nền tảng số | Gần 80% |
| Nghiệp vụ làm được hoàn toàn trên môi trường số | 63,42% |
| Giao dịch của khách hàng qua kênh số | 66,11% |
| Ứng dụng AI trong chăm sóc khách hàng | Hơn 40% |
| Dùng AI và Big Data để phân tích dữ liệu | Gần 46% |
| Triển khai Open API kết nối hệ sinh thái số | Hơn 43% |
| Ứng dụng RPA tự động hóa quy trình nghiệp vụ | Hơn 38% |
Một chi tiết đáng chú ý khác nằm ở cơ cấu chi tiêu. Kinh phí nghiên cứu và phát triển hiện chiếm khoảng 10,8% tổng ngân sách chuyển đổi số toàn ngành. Con số này cho thấy các ngân hàng không còn chỉ rót tiền vào hạ tầng. Trọng tâm đang chuyển dần sang đổi mới sáng tạo. Mục tiêu là xây dựng mô hình vận hành mới dựa trên dữ liệu.
Dữ liệu phải “Đúng – Đủ – Sạch – Sống” thì AI mới chạy đúng
Bà Phùng Nguyễn Hải Yến là Phó Tổng giám đốc Vietcombank. Theo bà, dữ liệu đang trở thành hạ tầng chiến lược của ngân hàng. Trong kỷ nguyên Generative AI và AI Agents, lợi thế không còn nằm ở việc sở hữu nhiều dữ liệu. Nó nằm ở khả năng chuyển hóa dữ liệu thành tri thức và quyết định. Cuối cùng là thành giá trị cho khách hàng. Nhờ vậy, ngân hàng có thể dự báo hành vi và nhận diện sớm rủi ro. Họ tối ưu hoạt động trước khi vấn đề xuất hiện.
Trong mô hình này, dữ liệu không thể nằm rời rạc ở từng phòng ban. Nó phải được kết nối, chuẩn hóa và dùng thống nhất trong toàn tổ chức. Một ngân hàng có thể sở hữu lượng dữ liệu rất lớn. Nhưng như vậy vẫn chưa phải là “ngân hàng dữ liệu”. Lý do là nhiều quyết định quản trị vẫn dựa vào kinh nghiệm. Dữ liệu cũng còn phân tán giữa các đơn vị.
Theo Vietcombank, dữ liệu phải đáp ứng đồng thời bốn tiêu chí. “Đúng” là phản ánh chính xác thực tế và thống nhất về định nghĩa. “Đủ” là bao phủ đầy đủ các chiều thông tin cho quản trị và kinh doanh. “Sạch” là được kiểm soát chặt về chất lượng, hạn chế sai lệch và trùng lặp. Còn “Sống” là được cập nhật liên tục, phản ánh kịp thời diễn biến hoạt động.
Bàn về ý nghĩa của bốn tiêu chí này, bà Phùng Nguyễn Hải Yến nhìn nhận:
“Bốn yếu tố này tưởng chừng chỉ mang tính kỹ thuật nhưng lại là điều kiện tiên quyết để AI hoạt động hiệu quả. Một mô hình AI dù hiện đại đến đâu cũng khó có thể đưa ra quyết định chính xác nếu dữ liệu đầu vào thiếu đồng nhất hoặc không được cập nhật theo thời gian thực”
Trải nghiệm khách hàng trở thành thước đo cạnh tranh mới
Nếu dữ liệu là nhiên liệu thì AI chính là bộ não khai thác nguồn tài nguyên đó. Tuy nhiên, thành công của chuyển đổi số không đo bằng số lượng công nghệ đã triển khai. Nó đo bằng việc công nghệ có thực sự thay đổi mô hình vận hành hay không. Trải nghiệm khách hàng có được nâng cao hay không mới là điều quan trọng. Đây là điểm mà nhiều tổ chức vẫn đang loay hoay.
Ông Guillaume de Gantès phụ trách mảng ngân hàng và dịch vụ tài chính của McKinsey & Company. Theo ông, lợi thế tương lai thuộc về những tổ chức tích hợp được AI ở quy mô lớn. Phạm vi tích hợp trải rộng từ vận hành, quản trị rủi ro cho tới chăm sóc khách hàng. Xu hướng này đang làm thay đổi khái niệm về một ngân hàng hiện đại. Trước đây, năng lực được đo bằng quy mô tài sản hay số chi nhánh. Nay nó phụ thuộc vào khả năng xử lý dữ liệu và mức độ thấu hiểu khách hàng.
Cũng theo vị chuyên gia này, các ngân hàng trên thế giới đang chạy đua một mục tiêu. Đó là trở thành “ngân hàng chính” của khách hàng. Đây là nơi người dùng nghĩ tới đầu tiên khi có nhu cầu tài chính. Muốn vậy, ngân hàng không chỉ cần nhiều sản phẩm hơn. Họ phải hiểu khách hàng hơn, dự báo nhu cầu sớm hơn và mang lại trải nghiệm liền mạch hơn.
Điều đáng chú ý là thách thức lớn nhất hiện nay không nằm ở công nghệ. Không ít ngân hàng đã đầu tư mạnh cho AI nhưng hiệu quả chưa như kỳ vọng. Nguyên nhân là chiến lược chưa được chuyển hóa thành thay đổi thực chất. Từng hành trình khách hàng vẫn chưa được cải thiện rõ rệt. Ông Shobhit Awasthi, chuyên gia của McKinsey & Company, chỉ ra một điểm nghẽn quen thuộc. Dữ liệu vẫn bị phân tán giữa các hệ thống, khiến hành trình khách hàng thiếu tính xuyên suốt.
Trên thực tế, cuộc đua trải nghiệm đã hiện rõ tại thị trường Việt Nam. Với SACOMBANK PAY, khách hàng có thể hoàn tất định danh điện tử bằng eKYC chỉ trong 5 giây. Nền tảng này xác thực CCCD gắn chip và kết nối VNeID. Việc mở tài khoản diễn ra trên một hệ thống số thống nhất. Nhờ vậy, ngân hàng vừa nâng trải nghiệm, vừa cắt giảm chi phí vận hành. Lượng hồ sơ giấy phải lưu trữ cũng giảm đáng kể.
Ở hướng khác, TPBank là một trong những ngân hàng tiên phong với hệ thống LiveBank. Hệ thống này hoạt động 24 giờ mỗi ngày, kể cả cuối tuần và ngày lễ. Khách hàng có thể mở tài khoản, phát hành thẻ, gửi tiền hay rút tiền bất cứ lúc nào. Sau TPBank, nhiều mô hình tương tự lần lượt ra đời. Có thể kể tới MB SmartBank, VPBank NEO Express hay ONEBANK của Nam A Bank. Rõ ràng, dịch vụ ngân hàng đang chuyển từ giờ hành chính sang phục vụ theo nhu cầu.
Góc nhìn từ Roboworld
Câu chuyện của ngành ngân hàng cho thấy một quy luật khá phổ biến. Công nghệ chỉ tạo ra giá trị khi gắn với một quy trình cụ thể. Nó cũng cần một chỉ số đo được đi kèm. Đầu tư lớn vào AI nhưng để dữ liệu phân tán thì kết quả vẫn khó như kỳ vọng. Điều này đúng với nhiều ngành đang tự động hóa, từ sản xuất, kho vận cho tới dịch vụ.
Ở góc độ tự động hóa vật lý, bốn tiêu chí trên cũng có phiên bản tương ứng. Một đội robot trong nhà máy hay tòa nhà cũng sinh ra dữ liệu mỗi ngày. Đó là quãng đường, số chuyến, thời gian chờ và sự cố phát sinh. Nếu dữ liệu đó không được thu thập và chuẩn hóa, doanh nghiệp sẽ khó đánh giá hiệu quả. Họ không biết khoản đầu tư đang sinh lời ở đâu. Vì vậy, việc đo lường nên được thiết kế ngay từ khi triển khai.
Bên cạnh đó, bài học về trải nghiệm cũng rất đáng lưu ý. Ngân hàng chuyển từ số hóa dịch vụ sang thiết kế lại hành trình khách hàng. Tự động hóa cũng đi theo hướng tương tự. Việc đưa robot lễ tân vào sảnh giao dịch chỉ hữu ích khi rút ngắn thời gian chờ. Tương tự, các dòng robot phục vụ trong không gian dịch vụ cũng cần đặt đúng điểm nghẽn.
Nhìn tổng thể, làn sóng AI trong ngành ngân hàng là chỉ báo sớm cho nhiều lĩnh vực. Dữ liệu trở thành hạ tầng, còn AI trở thành lớp ra quyết định phía trên. Doanh nghiệp nào chuẩn bị nền dữ liệu sạch và liền mạch từ sớm sẽ có nhiều lựa chọn hơn. Ngược lại, chỉ mua công nghệ mà không đổi cách vận hành thì kết quả sẽ khó như kỳ vọng. Khoảng cách giữa kỳ vọng và thực tế khi đó sẽ còn kéo dài.